正文目录
序章
一、宏观经济与半导体贸易
1、宏观经济分析
(1)全球制造业维持温和扩张,分化企稳
(2)电子信息制造业效益稳定,出口加速
(3)终端应用需求分化加剧,库存有变化
2、半导体市场分析
(1)半导体销售再创新高,超级周期向上
(2)半导体进出口双高增,贸易延续上行
(3)半导体指数共振提升,均创历史新高
3、芯片交期及价格分析
(1)交期及价格趋势
(2)供应商交期汇总
4、厂商订单及库存分析
二、半导体供应链
1、半导体上游厂商
(1)设备/硅晶圆:量利齐升
(2)原厂:利润爆发
(3)晶圆代工:满产满销
(4)封装测试:利升稳收
2、分销商:业绩飙升
3、系统集成:利润改善
4、终端应用
(1)消费电子:预期下调
(2)新能源汽车:利润下跌
(3)工控:需求回升
(4)光伏:亏损持续
(5)储能:增收薄利
(6)数据中心:持续高增
(7)通信:增长乏力
(8)医疗器械:分化修复
三、分销与采购机遇及风险
1、机遇
2、风险
四、小结
免责声明
序章
一、宏观经济与半导体贸易
1、宏观经济分析
(1)全球制造业维持温和扩张,分化企稳
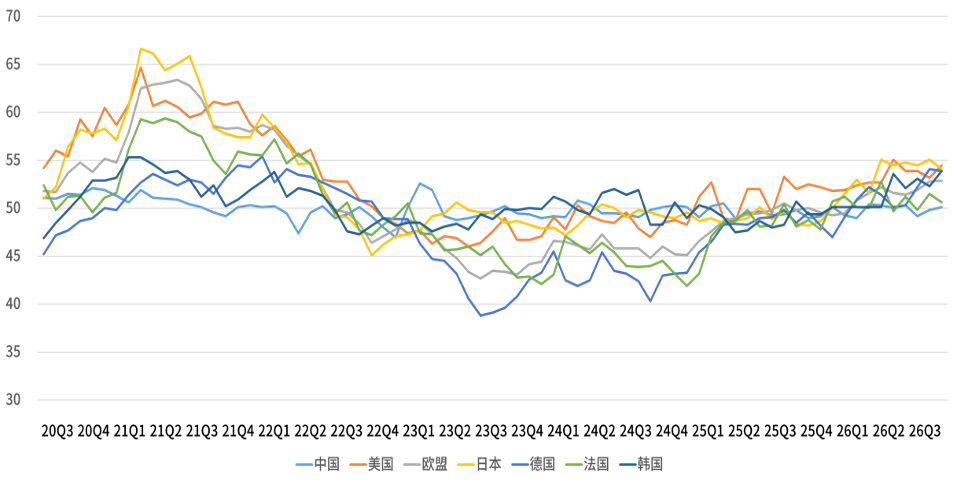
2026Q3,全球制造业PMI维持温和扩张,内部分化企稳。中国9月重回荣枯线上方,美日韩保持高景气,全球制造业底色平稳,支撑半导体终端需求增长。
图表 1:2026Q3全球主要经济体制造业PMI
资料来源:国家统计局、芯八哥整理
(2)电子信息制造业效益稳定,出口加速
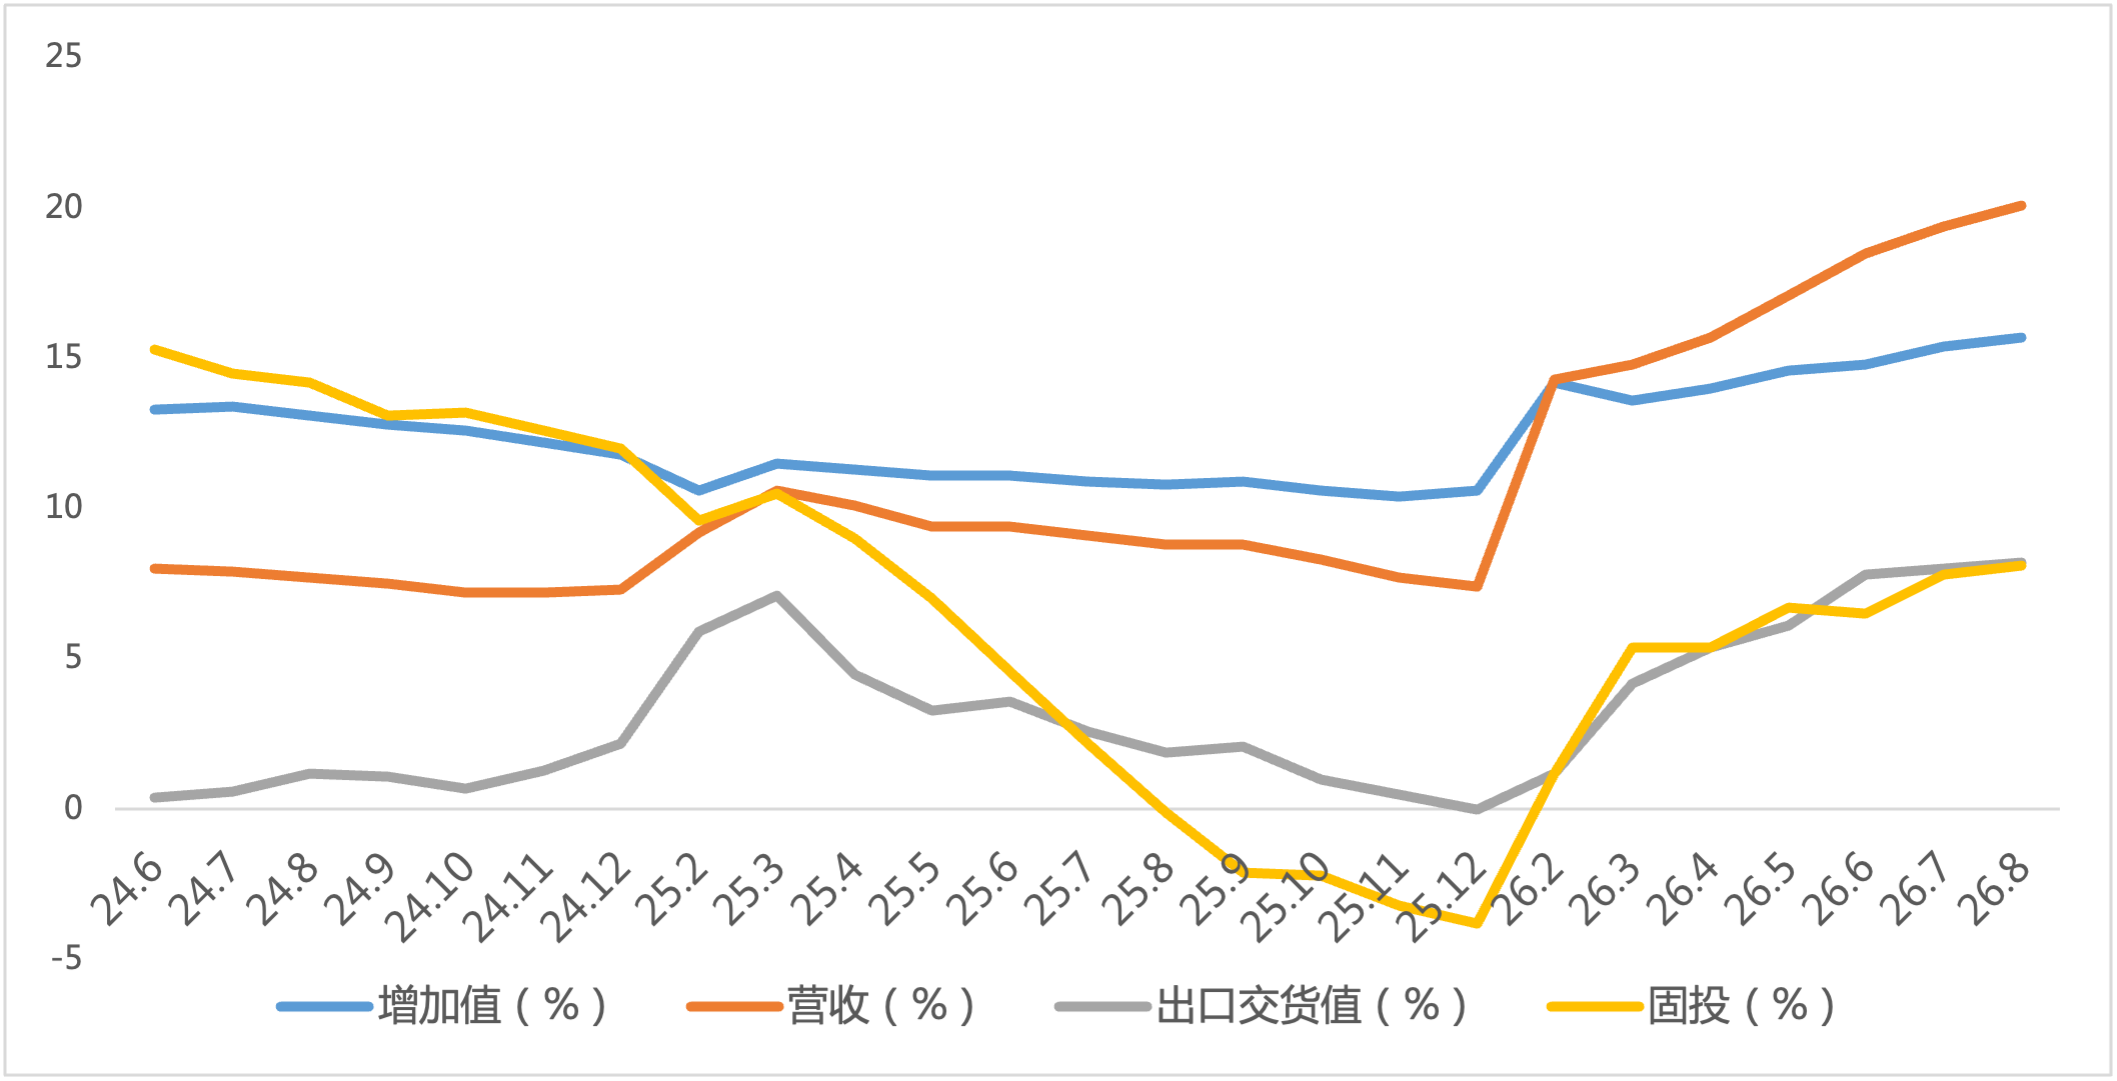
2026年1-8月,中国电子信息制造业生产快速增长,出口持续上行,效益改善态势稳固,投资保持稳步增长,行业整体发展态势良好。
图表 2:最新中国电子信息制造业运行情况
资料来源:工信部
(3)终端应用需求分化加剧,库存有变化
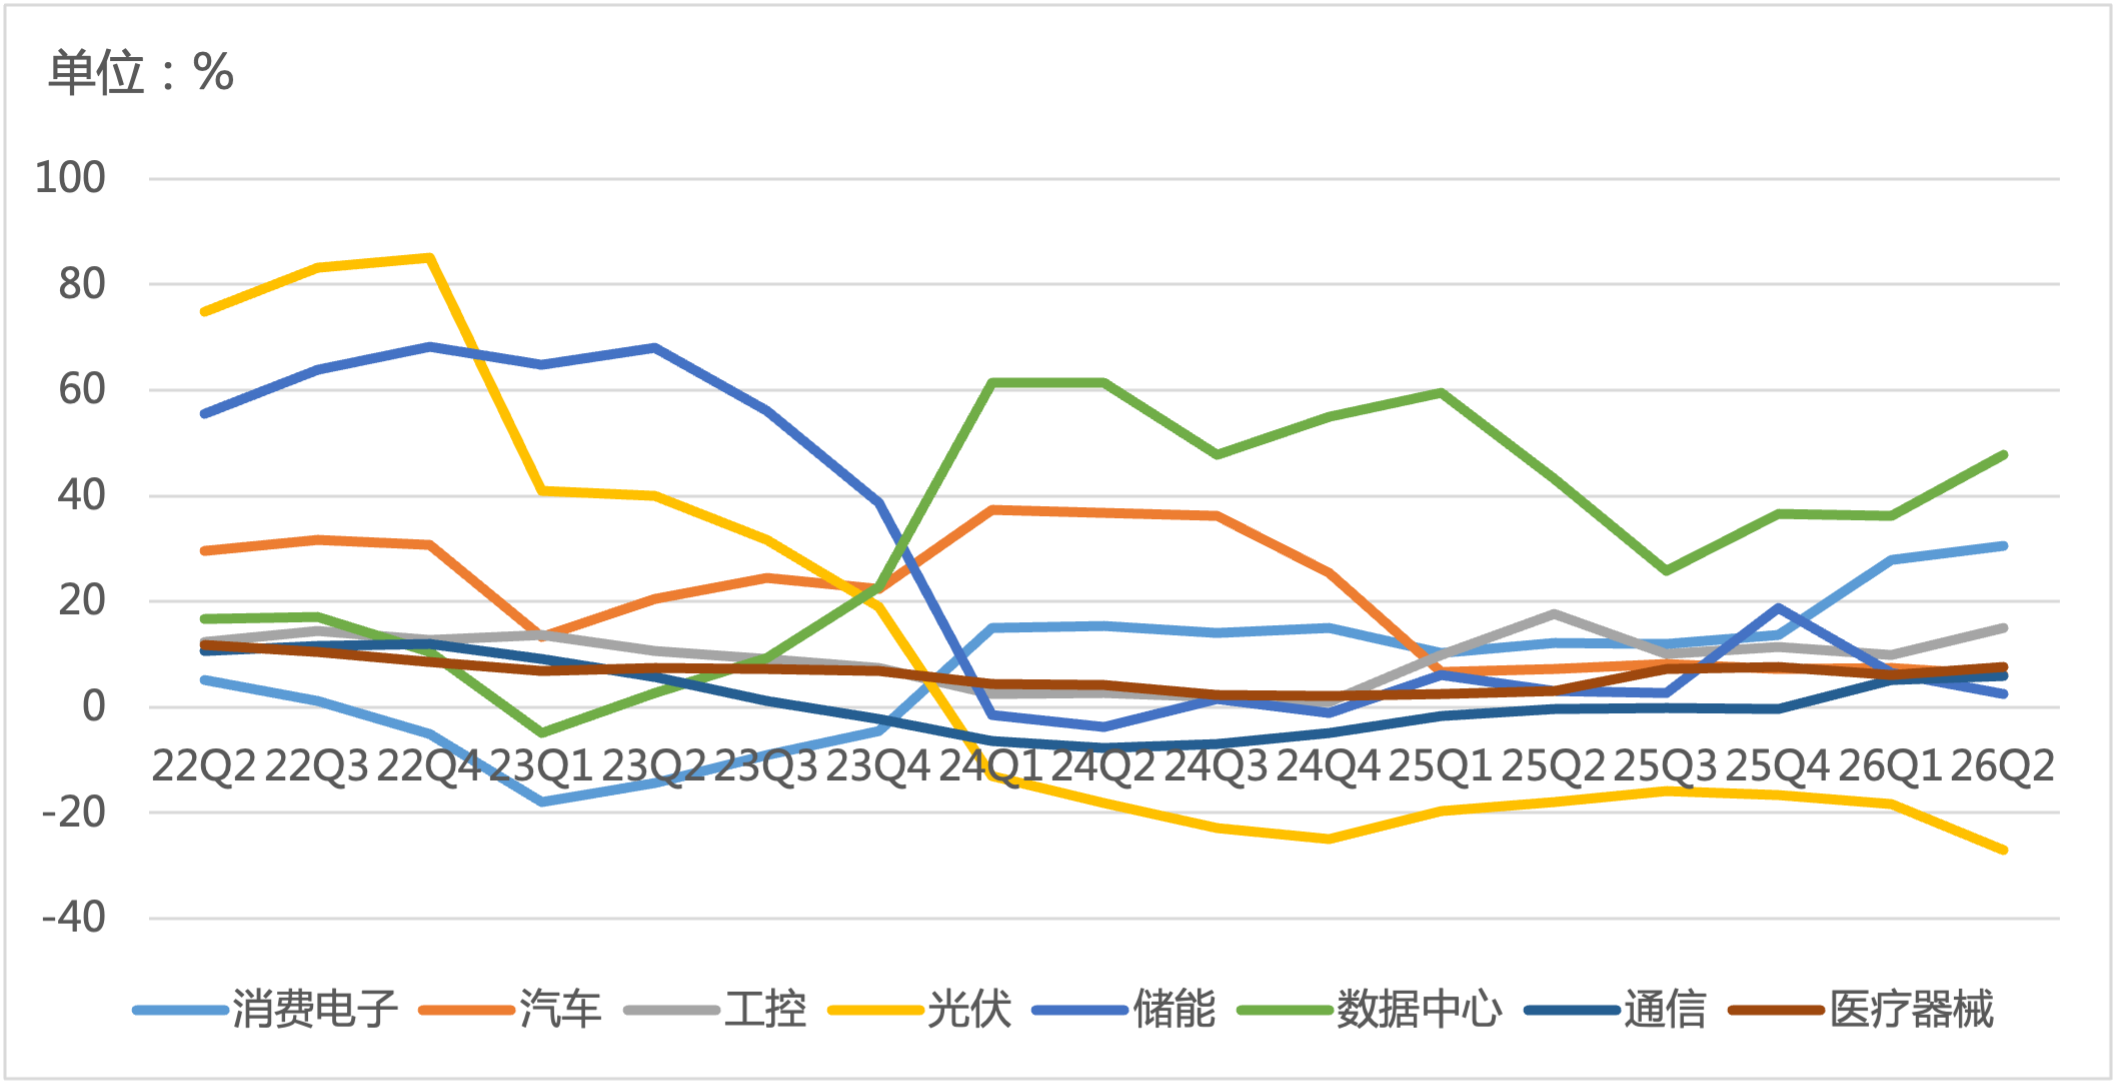
根据最新数据,数据中心厂商营收与利润继续领跑,汽车厂商需求缓慢修复,光伏厂商亏损格局未变。
具体营收增速看,数据中心厂商增速居前,消费电子厂商环比企稳,通信厂商仍偏弱。
图表 3:最新各终端应用厂商平均营收增速
资料来源:Wind、芯八哥整理
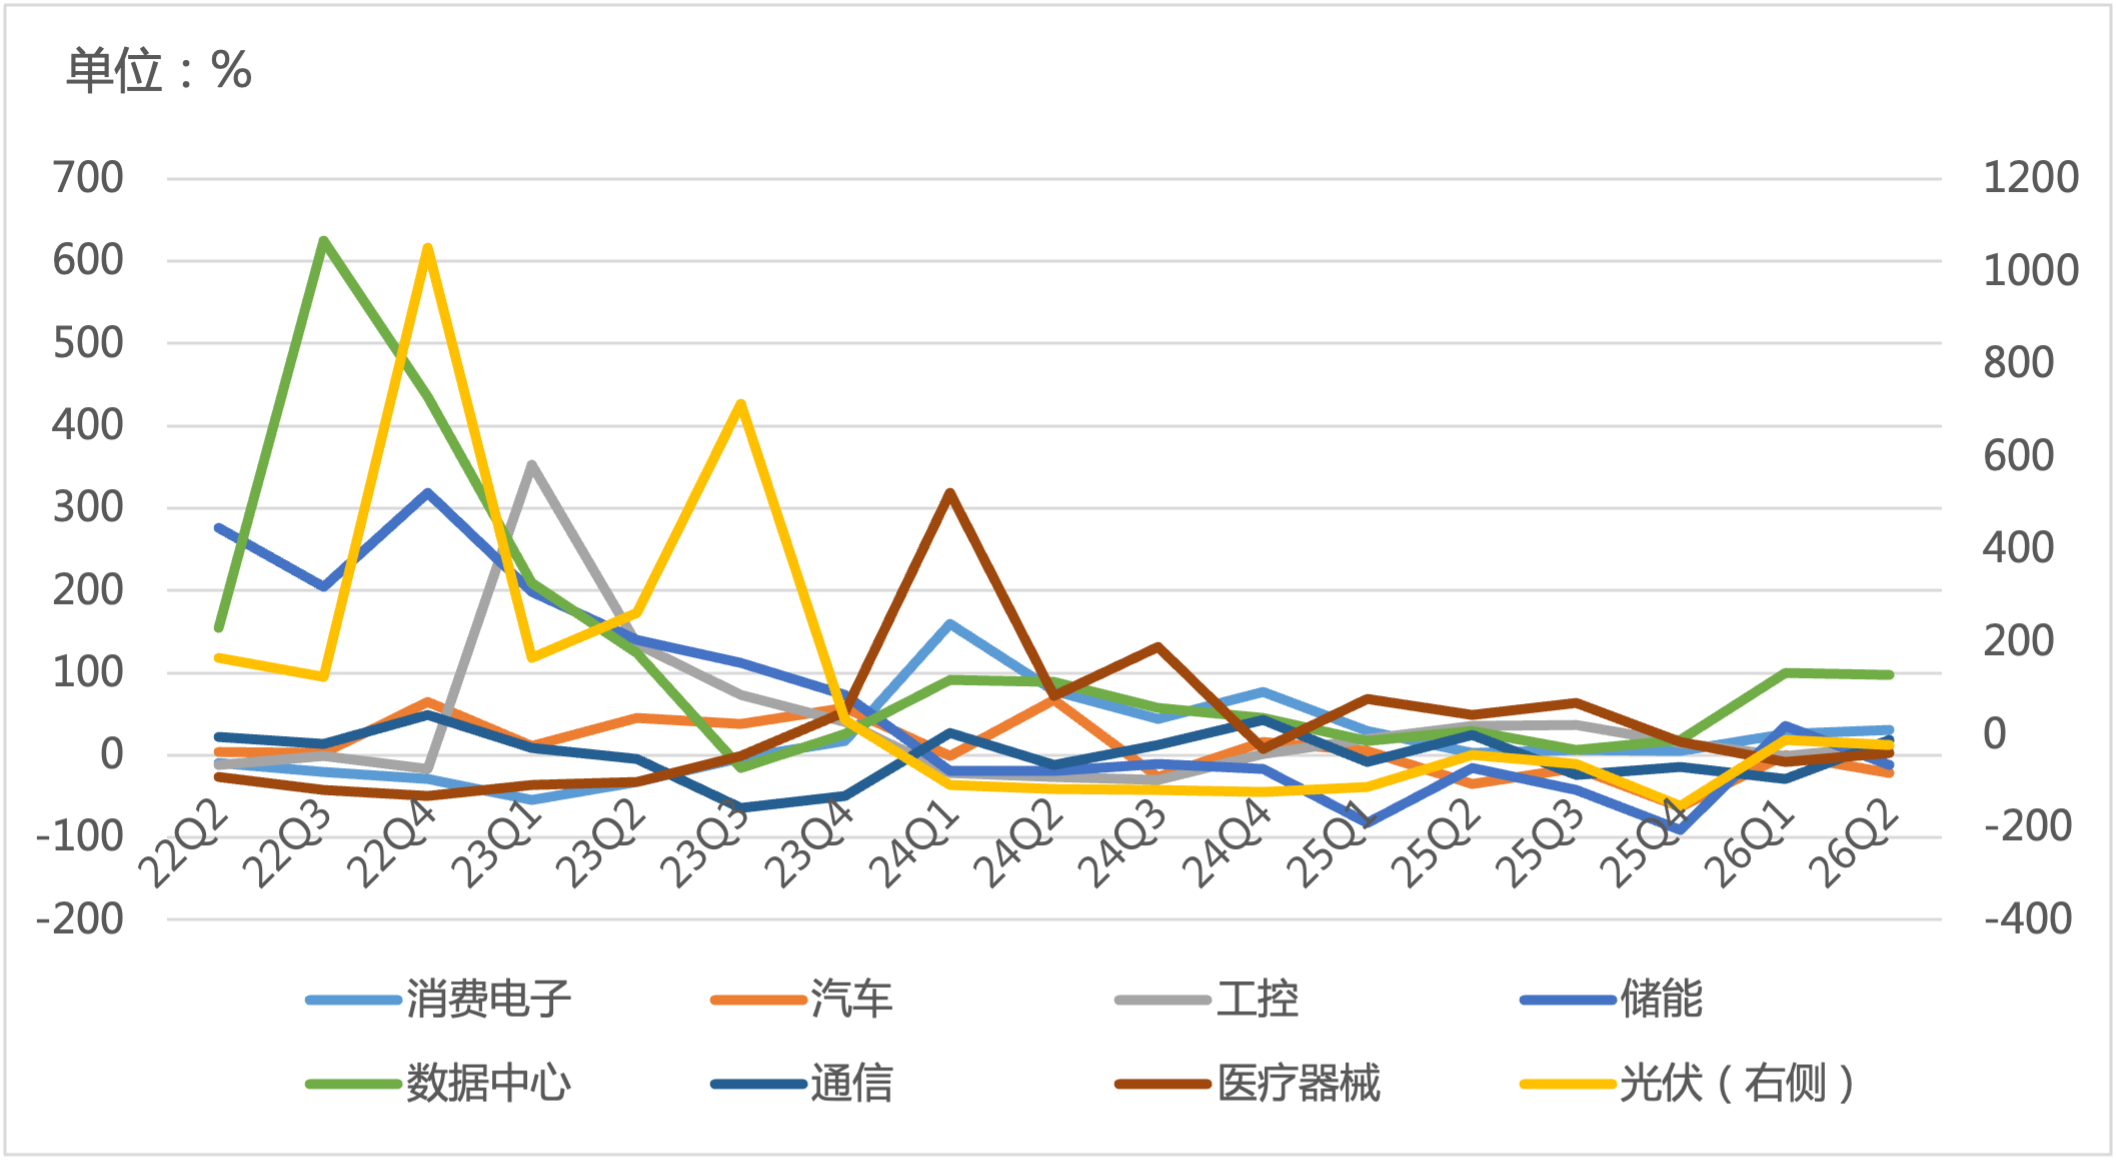
净利润方面,储能与消费电子边际修复,汽车和工控平淡,光伏持续承压。
图表 4:最新各终端应用厂商平均净利润增速
资料来源:Wind、芯八哥整理
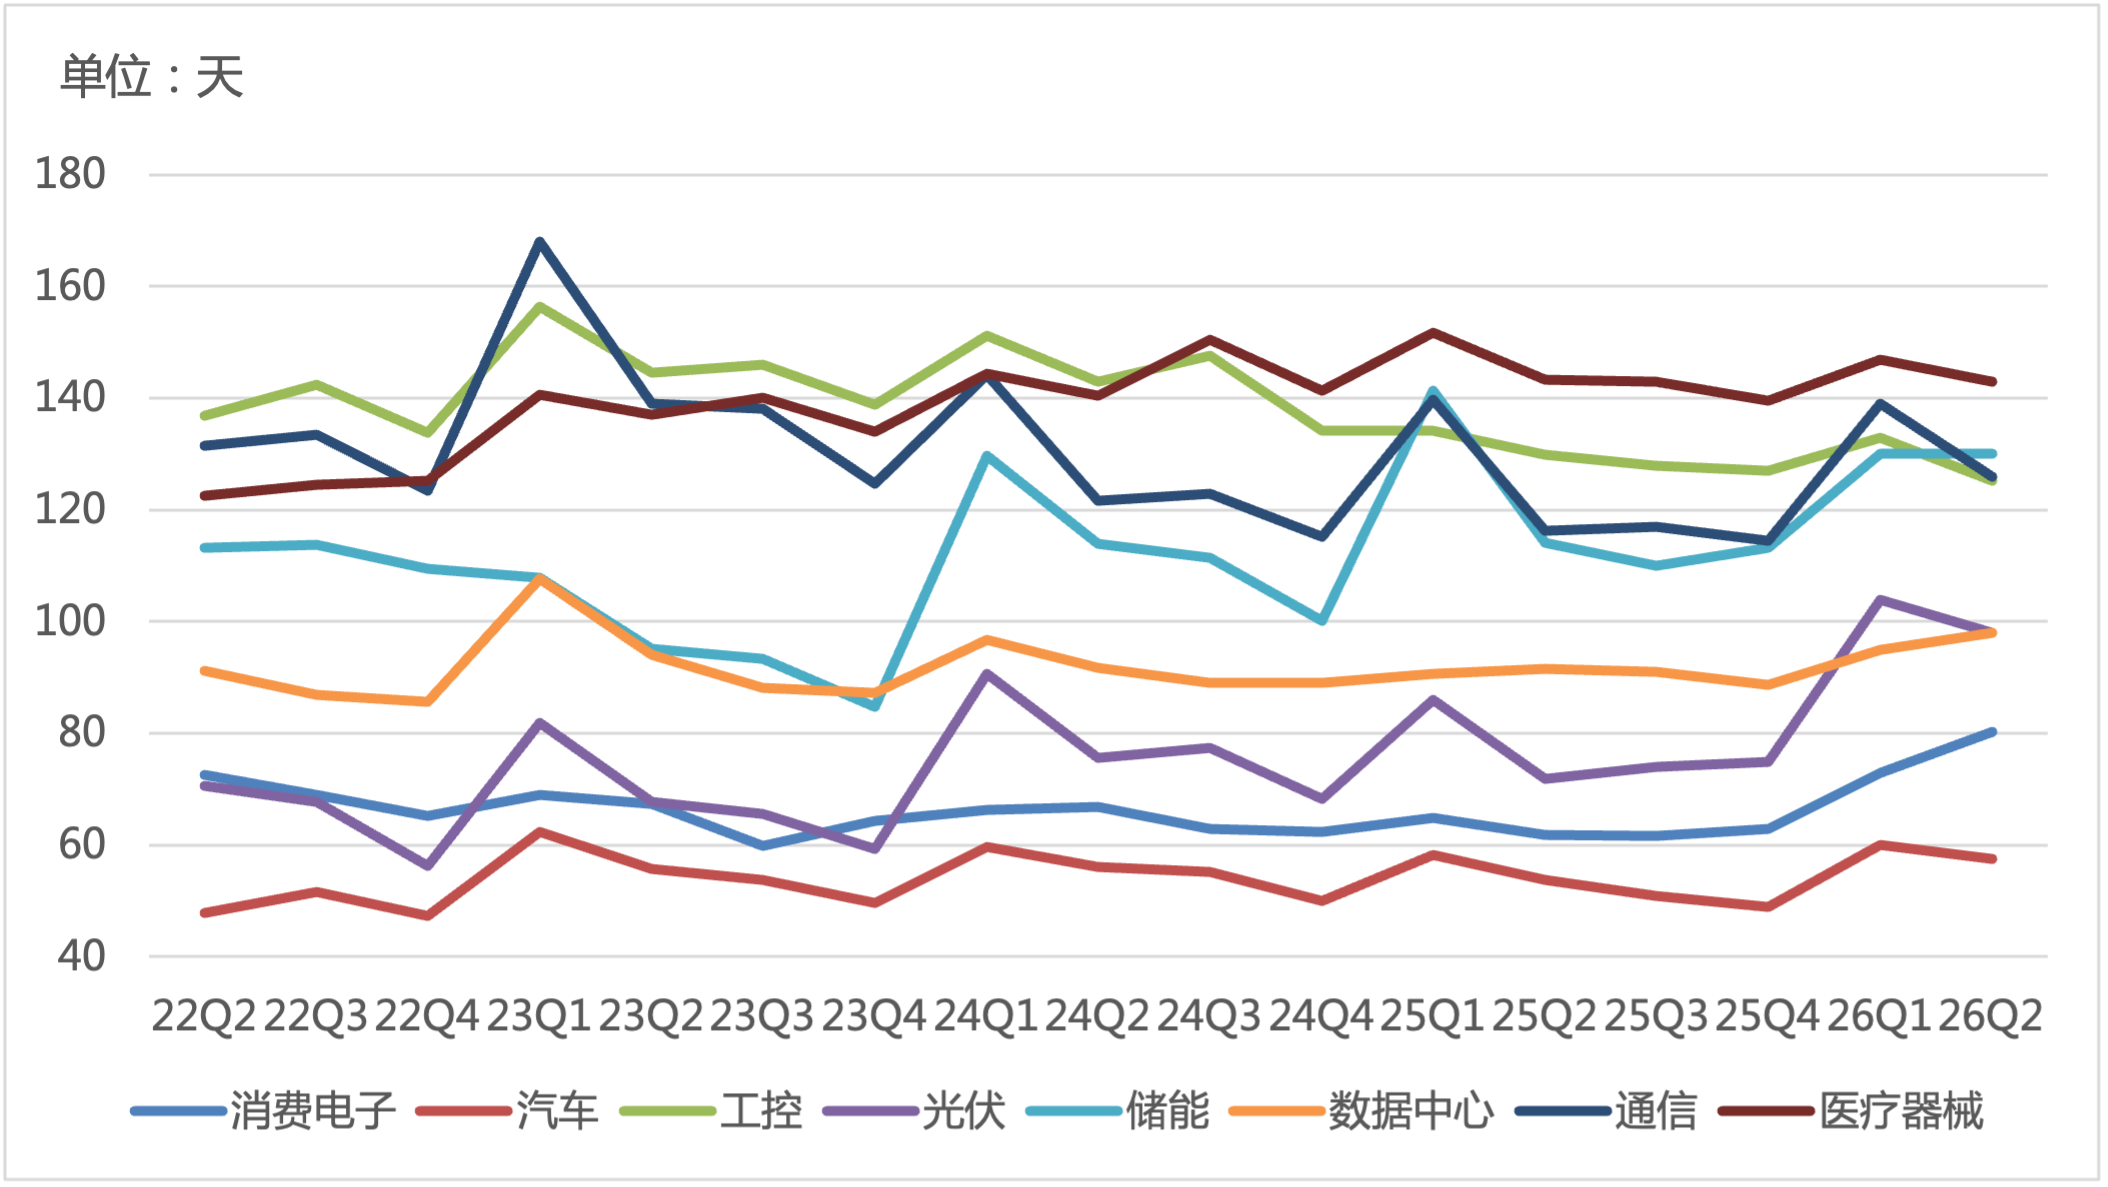
库存走势看,终端未延续全面主动补库,走势明显分化。
图表 5:最新各终端应用厂商平均库存走势
资料来源:Wind、芯八哥整理
更多详情,请参阅所附报告